陶瓷刀:从材料科学到厨房革命的制造业样本
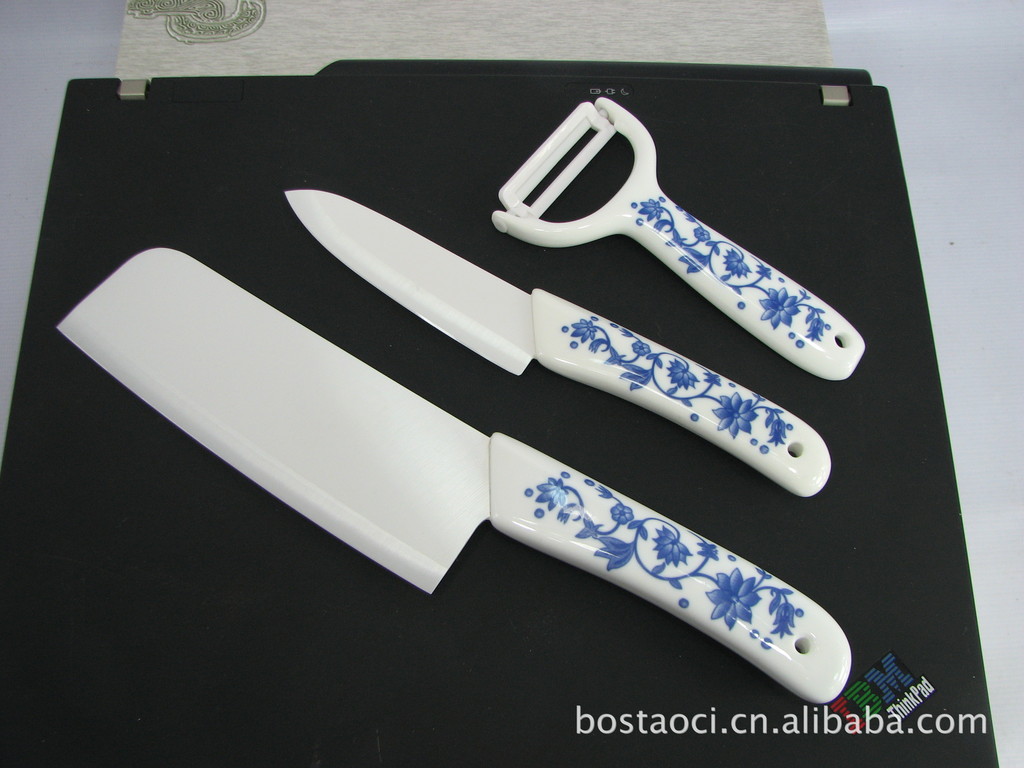
在日用陶瓷制品这个庞大而传统的门类中,陶瓷刀是一个颇为特殊的存在。它既不属于建筑陶瓷,也不同于艺术陈设瓷,而是以氧化锆(ZrO₂)为核心原料、经干压成型与高温烧结而成的结构功能一体化产品。过去十余年间,陶瓷刀从少数专业厨房的"稀罕物"逐步走向大众餐桌,其背后的材料工艺演进、产业集群分布与出口贸易数据,构成了一个值得 Manufacturing 领域观察的细分样本。
材料逻辑:为什么是氧化锆而不是氧化铝
陶瓷刀具的主流原料是钇稳定四方相氧化锆(Y-TZP),而非普通工业陶瓷常用的氧化铝。这一选择并非偶然。氧化锆在应力诱导下可发生四方相向单斜相的相变增韧,断裂韧性可达 6–10 MPa·m1/2,远高于氧化铝陶瓷的 3–4 MPa·m1/2。日本产业技术综合研究所(AIST)早年的对比试验显示,同等刃口几何条件下,Y-TZP 陶瓷刀的刃口保持性约为高碳不锈钢刀的 5–8 倍,这也是"陶瓷水果刀切水果不易氧化变黑"这一消费认知的材料学根源。
从制造流程看,陶瓷刀的生产链条包括:氧化锆粉体造粒—干压或注射成型—冷等静压—1450℃ 左右常压烧结—金刚石砂轮开刃—抛光与质检。其中开刃环节是良品率的分水岭,刃口角度通常控制在 15°–20° 单边,过薄则崩口率上升,过厚则失去锋利度优势。国内主要产区集中在湖南醴陵、广东潮州与江西景德镇周边,其中醴陵依托日用陶瓷产业基础,形成了从粉体到成品的相对完整配套。
产业数据:一个被低估的出口细分品类
陶瓷刀在海关统计中并未单列税号,通常归入"其他陶瓷制品"(HS 6914)项下。根据中国陶瓷工业协会及部分产区商会披露的估算数据,2022 年我国陶瓷刀及陶瓷厨房用具类产品出口额约在 3.5–4.5 亿美元区间,年产量以套件计超过 6000 万套,其中约七成销往欧美与日韩市场。值得注意的是,陶瓷刨刀(削皮刀)与陶瓷水果刀合计占出口量的六成以上,而单件售价较高的陶瓷厨师刀占比不足两成——这一结构说明国产陶瓷刀仍以中低端日用消费品为主,高端厨刀市场仍由日本京瓷(Kyocera)等品牌占据。
从成本结构看,氧化锆粉体约占出厂成本的 30%–40%,烧结能耗约占 15%,开刃与抛光的人工及耗材成本约占 20%。近年来粉体价格相对平稳,但金刚石磨具与环保治理投入上升,使中小厂家的利润空间被压缩,行业集中度有缓慢提升趋势。部分陶瓷刀厂家开始转向加工定制与陶瓷礼品刀业务,以差异化设计对冲同质化价格竞争。
性能边界与消费认知的错位
陶瓷刀的优点明确:耐腐蚀、不导磁、不产生金属味、切酸性水果不易褐变。但其局限同样清晰——脆性大,不能砍骨、不能撬撬掰掰,跌落或侧向受力易崩刃;同时"陶瓷刀永远锋利"是一种过度宣传,实际使用中刃口会因微观崩缺而钝化,只是钝化速度慢于金属刀。行业质量检测中通常以刃口锋利度测试(切割标准纸或硅胶模拟物)与抗弯强度测试作为出厂指标,抗弯强度一般要求不低于 800 MPa。
对消费者而言,更务实的认知是:陶瓷水果刀、陶瓷刨刀适合果蔬与熟食处理,陶瓷厨房用具中的削皮、切片场景是其最佳工况;而斩切带骨肉类、处理冷冻食材,仍应交给金属刀具。这种"分工使用"的观念若能普及,反而有助于降低售后纠纷、延长产品生命周期,对陶瓷刀批发与零售两端都是利好。
结语
陶瓷刀不是一个靠概念堆砌的品类,它的价值根植于材料性能与使用场景的匹配度。对制造企业而言,真正的竞争点不在"陶瓷"二字,而在粉体一致性、烧结致密度与开刃精度这些看不见的工艺细节上。沿境伍陶瓷所在的日用陶瓷制品赛道,正需要这种以工艺数据说话的产品逻辑,而非停留在营销话术层面的品类叙事。